Rahan hallinta - budjetti
Cleaner + Antivirus + VPN companyTalousVahvistettu
- 140.10K Arvostelut
- 4,9
- Lataukset
- 10 000 000+
- Hinta
- Free
Näyttökuvat
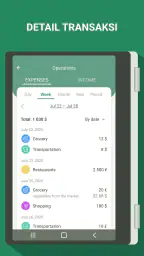
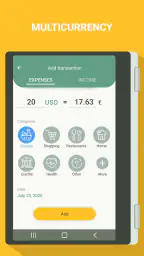
 Analysoinut Appwesome
Minulle Rahan hallinta - budjetti on kiinnostava vaihtoehto silloin, kun haluan saada menot näkyviin ilman, että talouden seuraamisesta tulee oma harrastuksensa. Sen idea on helposti ymmärrettävä: kirjata rahankäyttöä, jäsentää sitä budjetin avulla ja tarkastella, millaiset valinnat vaikuttavat omaan arkeen. Pelkkä selkeys ei kuitenkaan riitä kaikille. Sovelluksen hyöty riippuu paljon siitä, haluaako käyttäjä itse pitää kirjaa tapahtumista ja muodostaa niistä rutiinin.
Kyseessä on taloudenhallinnan sovellus, jonka kehittäjä on Cleaner + Antivirus + VPN company. Se on ilmainen, ja sitä voi käyttää Android-laitteella, jossa on vähintään versio 7.0; sovelluksen nykyinen versio on 1.10.0. Sovelluksen ikäluokitus on PEGI 3. Sen keskimääräinen arvosana on 4,9, ja käyttäjäarvioita on kertynyt noin 474 000. Latauksia on yli 10 miljoonaa, joten kyse ei ole aivan tuntemattomasta kokeilusta. Playn kautta laskutettavat sovelluksen sisäiset ostot ovat 2,09–49,99 euroa. Näiden lukujen rinnalla olennaisin kysymys on silti arkisempi: sopiiko tapa, jolla sovellus pyytää seuraamaan rahaa, omaan elämään?
Helppokäyttöisyys, joka vetää puoleensa
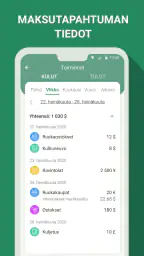
Kun ensimmäistä kertaa avasin Rahan hallinta - budjetti -sovelluksen, olin positiivisesti yllättynyt siitä, kuinka selkeä ja käyttäjäystävällinen käyttöliittymä oli. Ei mitään turhaa hälinää tai sekavia valikkoja. Kaikki tärkeä on helposti löydettävissä, mikä tekee sovelluksen käytöstä mukavan suoraviivaista.
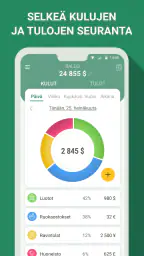
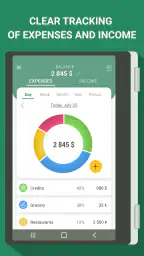
Sovellus käynnistyy nopeasti ja tarjoaa selkeän yleiskatsauksen taloudellisesta tilanteestasi heti etusivulla. Kaikki tärkeät numerot, kuten tulot, menot ja säästötavoitteet, ovat helposti nähtävillä. Tässä kohtaa aplodit kehittäjille.
Budjetointi on nyt helppoa kuin heinänteko
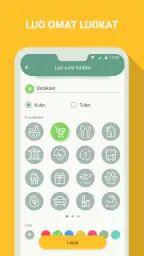
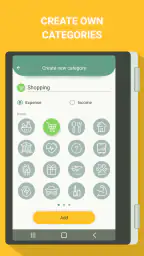
Budjetin luominen ja sen seuraaminen voi joskus olla melkoinen haaste. Mutta ei enää! Tämä sovellus tekee siitä suorastaan hauskaa. Voit luoda eri kategorioita, kuten asuminen, ruoka ja viihde, ja asettaa niille omat budjetit. Sovellus muistuttaa sinua ystävällisesti, jos olet ylittämässä jonkun kategorian budjetin.
Yksi parhaista ominaisuuksista on mahdollisuus asettaa säästötavoitteita. Jos olet kaltaiseni, joka tarvitsee hieman lisämotivaatiota säästämiseen, tämä toiminto on kuin tehty sinulle. Voit seurata säästöjesi kehittymistä ja saada visuaalista palautetta, mikä tekee tavoitteiden saavuttamisen entistä palkitsevammaksi.
Seuraa kuluja kuin ammattilainen
Yksi asia, joka voi tehdä talouden hallinnasta haastavaa, on kulujen seuraaminen. Rahan hallinta - budjetti on ratkaissut tämän ongelman tyylikkäästi. Voit syöttää kulut manuaalisesti tai jopa liittää pankkitilisi sovellukseen, jolloin kulut päivittyvät automaattisesti. Tämä on erityisen kätevää niille, jotka haluavat pysyä kärryillä rahankäytöstään ilman ylimääräistä vaivaa.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Tiedätkö, mikä on parasta? Sovellus tarjoaa yksityiskohtaisia raportteja, jotka auttavat sinua näkemään, mihin rahasi oikeasti menevät. Näin voit tehdä tarvittavat muutokset ja optimoida taloutesi.
Turvallisuus ennen kaikkea
Kun puhutaan rahasta, turvallisuus on aina etusijalla. Tämä sovellus käyttää huippuluokan salaustekniikoita varmistaakseen, että tietosi pysyvät turvassa. Voit siis käyttää sitä huoletta tietäen, että henkilökohtaiset taloustietosi eivät joudu vääriin käsiin.
Sovellus tarjoaa myös mahdollisuuden suojata tilisi salasanalla tai sormenjälkitunnistuksella, mikä antaa lisäturvaa. Tämä on ehdottomasti plussaa niille, jotka arvostavat yksityisyyttä.
Hyöty syntyy pienestä rutiinista
Oman kokemukseni perusteella tällaisen sovelluksen tärkein testi ei ole ensimmäinen avaus vaan se, muistaako sitä käyttää tavallisen viikon aikana. Budjetointia ei tarvitse aloittaa täydellisellä suunnitelmalla. Käytännöllisempää on kirjata ensin muutama helposti tunnistettava menoryhmä ja tarkistaa niitä säännöllisesti. Kun tapa on syntynyt, luokittelua voi tarkentaa sen mukaan, mistä tiedoista on oikeasti apua.
Manuaalisessa kirjauksessa piilee pieni mutta tärkeä kauppa: käyttäjä näkee tapahtuman juuri silloin, kun se lisätään, mutta joutuu käyttämään siihen aikaa. Jos merkinnät jäävät tekemättä, myöhempi muistista arviointi voi vääristää kokonaiskuvaa. Suosittelen siksi lisäämään ostoksen heti tai varaamaan päivään yhden lyhyen hetken tapahtumien tarkistamiseen. Muutaman euron kahvi tai välipala voi tuntua yksinään merkityksettömältä, mutta säännöllisesti kirjattuna se kertoo paremmin, onko kyse satunnaisesta herkuttelusta vai toistuvasta menokohdasta.
Automaattinen pankkitiliyhteys voi vähentää käsin tehtävää työtä, jos se sopii käyttäjälle ja hänen pankkiasiointinsa tarpeisiin. Se ei silti tarkoita, että kaikki tapahtumat olisivat heti täydellisesti ymmärrettäviä: käyttäjän kannattaa tarkistaa, mihin ryhmään ostos päätyy, ja korjata luokittelu, jos se ei vastaa omaa budjettia. Sovelluksen vahvuus on seurannan helpottaminen, ei se, että se päättäisi puolestasi, mikä meno oli tarpeellinen tai mihin sinun pitäisi käyttää rahaa.
Arjen esimerkki: ruokaostokset ja kuun loppu
Kuvitellaan tavallinen tilanne: kuun puolivälissä huomaan, että ruokaan ja pieniin heräteostoksiin on mennyt enemmän kuin ajattelin. Ilman kirjattuja tapahtumia muistelen helposti vain suuret ostokset ja unohdan työmatkan varrella tehdyt pienet hankinnat. Kun menot näkyvät luokittain, pystyn tarkistamaan, johtuuko muutos yhdestä isosta kauppareissusta vai monista pienistä poikkeamista. Tällainen havainto on hyödyllisempi kuin epämääräinen tunne siitä, että rahaa kuluu liikaa.
Sen jälkeen voin tehdä budjettiin maltillisen muutoksen tai päättää, että seuraavan viikon ostokset suunnitellaan etukäteen. En pidä sovellusta keinona kieltää itseltäni kaikki mukavuudet. Parempi käyttö on nähdä, mikä meno on minulle tärkeä ja mistä voisin joustaa ilman, että arki muuttuu kurjaksi. Luokittelu ja säästötavoite voivat auttaa pitämään tämän päätöksen näkyvillä, mutta niiden arvo riippuu siitä, että tavoite on realistinen eikä rakennu liian optimistisen arvion varaan.
Samalla kannattaa huomioida palautukset, jaetut laskut ja siirrot omien tilien välillä. Ne voivat tehdä rahavirrasta vaikeamman hahmottaa, jos niitä käsittelee samalla tavalla kuin tavallista kulutusta. Käyttäjän kannattaa valita itselleen johdonmukainen tapa kirjata tällaiset tapahtumat ja käyttää sitä aina samalla tavalla. Näin raportin muutokset kertovat todennäköisemmin todellisista kulutustottumuksista eivätkä vain kirjaustavan vaihtelusta.
Raportit ovat hyödyllisiä, kun niihin kysyy oikean kysymyksen
Yksityiskohtaisen raportin arvo ei ole siinä, että siinä on paljon lukuja, vaan siinä, että se auttaa vastaamaan johonkin konkreettiseen kysymykseen. Minua kiinnostaisi esimerkiksi, kasvoivatko ulkona syömisen menot vai tuntuuko kuukausi vain tavallista kalliimmalta. Toiselle hyödyllinen kysymys voi olla, paljonko käyttövaraa jää pakollisten laskujen jälkeen. Kun avaan raportin tiettyä päätöstä varten, näkymästä tulee väline eikä vain värikäs yhteenveto.
Kannattaa myös välttää liian monen kategorian luomista heti alussa. Jos jokainen ostos vaatii pitkän pohdinnan siitä, mihin alaryhmään se kuuluu, seuranta alkaa helposti tuntua työltä. Aloittaisin yleisistä ryhmistä, kuten asumisesta, ruoasta ja vapaa-ajasta, ja jakaisin niitä vasta sitten, kun yksi ryhmä sisältää keskenään hyvin erilaisia menoja. Tämä on käytännöllinen tapa pitää raportit luettavina ja kirjaukset nopeina.
Säästötavoite puolestaan toimii parhaiten, kun se liittyy johonkin tunnistettavaan asiaan eikä vain abstraktiin ajatukseen paremmasta taloudesta. Jos tavoite on liian kunnianhimoinen, etenemisen hitaus voi lannistaa; jos se on sopivan kokoinen, visuaalinen seuranta antaa palautetta siitä, että pienetkin siirrot kasaantuvat. En tulkitsisi tavoitteen näkymää lupaukseksi siitä, että säästäminen onnistuu automaattisesti. Se auttaa pitämään päämäärän mielessä, mutta tulot, laskut ja yllätykset määräävät silti, mikä on realistista.
Kenelle tämä sopii – ja kenelle ei
Suosittelisin sovellusta erityisesti ihmiselle, joka haluaa ottaa menot haltuun mutta ei vielä tiedä, mistä aloittaa. Selkeä etusivu ja kategorioihin jaettu budjetti antavat rakenteen ilman, että käyttäjän tarvitsee rakentaa omaa taulukkoa tyhjästä. Se sopii myös säästäjälle, joka kaipaa näkyvää tavoitetta ja haluaa seurata edistymistä arjen ostosten rinnalla. Käyttö voi olla hyödyllistä myös silloin, kun tulot ovat melko säännölliset ja menojen ryhmittely auttaa näkemään, paljonko joustovaraa kuukauteen jää.
Toisaalta en valitsisi tätä ensimmäiseksi vaihtoehdoksi, jos haluan hoitaa koko talouden täysin automaattisesti enkä ole valmis tarkistamaan tapahtumien luokittelua tai pitämään kirjaustietoja ajan tasalla. Manuaalinen seuranta edellyttää toistuvaa vaivannäköä, ja pankkiyhteys taas voi tuntua liian isolta luovutukselta käyttäjälle, joka ei halua liittää tilitietojaan taloussovellukseen. Tällaisessa tilanteessa oma taulukko tai pelkkä verkkopankin tapahtumaluettelo voi olla luontevampi ratkaisu, vaikka niissä budjetin visualisointi ja säästötavoitteiden seuranta eivät ole samalla tavalla samassa näkymässä.
Sovellus ei myöskään korvaa kirjanpitoa, velkaneuvontaa tai taloussuunnittelua, jos tilanne vaatii yksityiskohtaista asiantuntija-apua. Se on arjen seurannan väline, ei päätöksentekijä eikä lupaus taloudellisten ongelmien ratkeamisesta. Jos käyttäjällä on monta tiliä, yhteisiä talousvastuita tai epäsäännöllisiä tuloja, hänen kannattaa ensin miettiä, millä tavalla tapahtumien kirjaaminen pysyy ymmärrettävänä. Sovelluksesta on eniten hyötyä, kun sen raportteja tulkitaan oman tilanteen mukaan eikä oleteta, että yksi budjettimalli sopii jokaiselle.
Miten se vertautuu tavallisiin vaihtoehtoihin
Moni seuraa menojaan jo verkkopankissa. Pankin tapahtumaluettelo on luonteva paikka tarkistaa, mitä tililtä on lähtenyt, mutta yksittäisten ostosten selaaminen ei aina auta asettamaan tulevalle kuukaudelle selkeää rajaa. Budjettisovelluksen ero on siinä, että menot voi järjestää omien tavoitteiden ja kategorioiden ympärille. Se on erityisen hyödyllistä, kun kysymys ei ole vain siitä, mitä tapahtui, vaan siitä, kuinka paljon haluan käyttää tiettyyn asiaan jatkossa.
Taulukko taas tarjoaa vapautta. Voin nimetä sarakkeet juuri haluamallani tavalla ja muuttaa laskentaa, mutta sen ylläpito sekä raporttien rakentaminen jäävät omalle vastuulle. Tämä sovellus tuntuu sopivammalta, jos arvostan valmiiksi jäsenneltyä näkymää enemmän kuin rajatonta muokattavuutta. Jos puolestaan haluan tehdä monimutkaisia laskelmia, jakaa menot useille ihmisille tai rakentaa omia kaavoja, taulukko voi olla parempi työkalu kuin puhelimen budjettinäkymä.
Paperinen vihko on edelleen toimiva vaihtoehto ihmiselle, joka haluaa kirjoittaa menonsa käsin eikä tarvitse automaattisia yhteenvetoja. Sen vahvuus on yksinkertaisuus ja oma hallinta, mutta tietojen vertailu vaatii käyttäjältä enemmän työtä. Tässä sovelluksessa houkuttelee mahdollisuus yhdistää kirjaukset, kategoriat, tavoitteet ja raportit samaan paikkaan. Valinta riippuu siis vähemmän siitä, mikä väline on yleisesti paras, ja enemmän siitä, haluanko käsitellä rahaa puhelimessa vai omalla, itse rakennetulla tavalla.
Maksuttomuus, ostot ja aloituskynnys
Sovellus on maksuton ladata, mutta tarjolla on myös sovelluksen sisäisiä ostoksia, jos maksut kulkevat Playn kautta. Hinta-alue ulottuu noin kahdesta eurosta lähes viiteenkymmeneen euroon. Ennen ostosta tarkistaisin sovelluksen omasta näkymästä, mitä kyseinen maksu sisältää ja onko se kertaluonteinen vai toistuva, sillä kulurakenteen ymmärtäminen kuuluu erityisen hyvin juuri raha-asioita käsittelevän sovelluksen käyttöön. Maksullista vaihtoehtoa ei kannata hankkia vain siksi, että sovellus vaikuttaa hyödylliseltä: ensin on järkevää kokeilla, syntyykö peruskäytöstä itselle toimiva rutiini.
Kun aloitan uuden budjetin, en yrittäisi täyttää jokaista mahdollista kohtaa yhdellä kertaa. Kirjaisin ensin keskeiset tulot ja säännölliset menot, asettaisin muutaman tärkeimmän kategorian ja tarkistaisin sitten, vastaavatko summat todellista arkea. Jos lähtöbudjetti perustuu arvaukseen, sovellus voi näyttää jatkuvasti epäonnistumista, vaikka ongelma olisi vain liian tiukka arvio. Ensimmäinen kierros kannattaa nähdä havaintojen keräämisenä: tavoitteena on ymmärtää nykytilanne, ei todistaa omaa kurinalaisuutta.
Yksi hyödyllinen tapa on verrata suunnitelmaa toteutuneeseen tilanteeseen säännöllisin välein ja muuttaa vain niitä kohtia, joihin todella haluaa vaikuttaa. Jos jokin meno ylittää budjetin toistuvasti, syy voi olla epärealistinen raja, muuttunut arki tai yksittäinen poikkeus. Kaikkia ylityksiä ei tarvitse käsitellä samalla tavalla. Tällainen tarkastelu auttaa välttämään sen, että sovelluksen ilmoitus muuttuu syyllistäväksi hälytykseksi sen sijaan, että se olisi muistutus tarkistaa suunnitelmaa.
Yksityisyys vaatii käyttäjältä harkintaa
Taloustietojen kohdalla en tyytyisi vain siihen, että sovellusta kuvaillaan turvalliseksi. Käyttäjän kannattaa itse tutustua sovelluksen asetuksiin ja päättää, haluaako hän kirjata tapahtumat käsin vai käyttää pankkitiliyhteyttä. Nämä ovat erilaisia käyttötapoja: käsin kirjaaminen jättää enemmän työtä itselle, kun taas tilin liittäminen voi tuntua nopeammalta mutta edellyttää, että käyttäjä on sinut yhteyden käyttämisen kanssa. En liittäisi tiliä vain mukavuuden vuoksi, jos se ei tunnu omalta ratkaisulta.
Salasanasuojaus tai sormenjälkitunnistus voi olla hyödyllinen lisä silloin, kun puhelinta käyttää useampi ihminen tai laite saattaa päätyä muiden käsiin. Se ei kuitenkaan poista tarvetta pitää puhelimen oma lukitus ja sovellusten käyttö huolellisena. Talousnäkymät voivat paljastaa arkisia tapoja, kuten toistuvia ostoksia tai tulon ja menon rytmiä, joten suojaus kannattaa ajatella käytännön yksityisyydensuojana eikä vain asetuksena, jonka voi ohittaa.
Kysymykset, jotka kannattaa ratkaista ennen pidempää käyttöä
Voiko sovellusta käyttää ilman pankkitilin yhdistämistä? Kyllä: menoja voi syöttää käsin. Tämä sopii käyttäjälle, joka haluaa pitää tilitiedot erillään mutta hyväksyy sen, että jokainen tapahtuma pitää lisätä itse. Jos kirjauksia kertyy paljon, kannattaa kokeilla aluksi pientä määrää menoryhmiä ja katsoa, pysyykö tapa mukana arjessa. Jos ei pysy, automaattinen yhteys tai toisenlainen seurantatapa voi olla parempi.
Saako sovelluksesta apua, vaikka en osaisi budjetoida ennakolta? Saa siinä mielessä, että kulujen ryhmittely ja raportit voivat auttaa ensin huomaamaan, mihin rahaa kuluu. Budjettia ei ole pakko rakentaa täydelliseksi ennen aloittamista. Minusta järkevä etenemisjärjestys on kirjata todellisia menoja, tarkastella niitä ja vasta sitten asettaa rajoja, jotka perustuvat havaintoihin. Näin budjetti toimii suunnitelmana eikä arvauksena.
Onko sovellus tarkoitettu vain säästämiseen? Ei välttämättä. Säästötavoite on yksi käyttötapa, mutta kulujen seuraamisesta voi olla apua myös silloin, kun tavoitteena on ennakoida laskuja, hahmottaa arkisia menoryhmiä tai vähentää epävarmuutta kuun loppupuolella. Jos käyttäjä ei kuitenkaan halua kirjata tai tarkistaa talouttaan lainkaan, sovelluksen tärkeimmät hyödyt jäävät helposti saavuttamatta. Työkalu voi tehdä seurannasta selkeämpää, mutta se ei voi luoda käyttäjälle kiinnostusta, jota tällä ei ole.
Kannattaako maksaa lisäominaisuuksista? En tekisi päätöstä ennen kuin olen käyttänyt maksutonta osuutta sen verran, että tiedän, mikä omassa käytössä puuttuu. Hinta yksin ei kerro, onko lisäosto perusteltu. Jos perusnäkymä jo auttaa minua hahmottamaan menoja, lisämaksua ei tarvitse perustella varmuuden vuoksi. Jos taas jokin maksullinen toiminto ratkaisee konkreettisen ongelman, arvioisin sen hyötyä suhteessa omaan käyttöön ja maksuehtoihin.
Lopulliset ajatukset
Kokonaisuutena Rahan hallinta - budjetti on erinomainen sovellus kaikille, jotka haluavat hallita talouttaan tehokkaammin. Se on helppokäyttöinen, turvallinen ja täynnä hyödyllisiä ominaisuuksia, jotka tekevät talouden hallinnasta helpompaa kuin koskaan ennen.
Olipa tavoitteenasi säästää unelmamatkaa varten tai yksinkertaisesti hallita arkisia menoja paremmin, tämä sovellus on ehdottomasti kokeilemisen arvoinen. Joten, mitä odotat? Anna sille mahdollisuus ja katso, kuinka taloutesi kukoistaa!
Kenelle suosittelisin sitä lopulta?
Oma suositukseni on aloittaa rauhallisesti ja arvioida sovellusta sen perusteella, helpottaako se yhtä todellista pulmaa. Jos haluat selvittää, mihin pienet ostokset katoavat, seurata ruoka- tai vapaa-ajan budjettia tai pitää säästötavoitteen mielessä, sovellus tarjoaa selkeän lähtökohdan. Jos taas taloutesi toimii jo hyvin verkkopankin ja oman taulukon avulla, uuden sovelluksen tuoma lisäarvo voi jäädä vähäiseksi. Sinun ei tarvitse vaihtaa tuttua järjestelmää vain siksi, että tarjolla on toinen tapa tehdä sama asia.
Minusta paras syy kokeilla sitä on mahdollisuus muuttaa epämääräinen huoli konkreettisiksi havainnoiksi. Samalla on hyvä pitää odotukset kohtuullisina: raportti ei itsessään säästä rahaa, ja budjettiraja ei aina sovi kuukauteen, jossa menot muuttuvat. Kun hyväksyy nämä rajat ja käyttää sovellusta oman päätöksenteon tukena, sen helppous voi madaltaa kynnystä seurata taloutta säännöllisesti. Jos rutiini ei tunnu luontevalta, käsin tehty muistiinpano tai pankin oma tapahtumaluettelo on aivan kelvollinen vaihtoehto.
Kohokohdat
- Helppokäyttöinen käyttöliittymä
- Reaaliaikainen budjettiseuranta
- Mukautettavat ilmoitukset
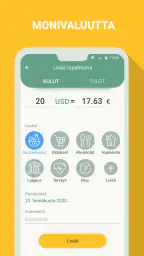
- Useita valuuttavaihtoehtoja
- Synkronointi eri laitteiden välillä
Rajoitukset
- Ei offline-tilaa käytettävissä
- Mainokset ilmaisversiossa
- Rajoitetut analytiikkaominaisuudet
- Ei suoraa pankkiyhteyttä
- Ei tukea kaikille kielille
Usein kysytyt kysymykset
01Miten Rahan hallinta - budjetti -sovellus auttaa budjetoinnissa?
Rahan hallinta - budjetti -sovellus tarjoaa käyttäjille helppokäyttöisiä työkaluja kulujen seurannan ja budjetoinnin hallintaan. Sovellus auttaa asettamaan taloudellisia tavoitteita ja seuraamaan menoja reaaliaikaisesti, mikä tekee siitä tehokkaan apuvälineen henkilökohtaisen talouden hallintaan.
02Onko Rahan hallinta - budjetti -sovellus ilmainen?
Sovelluksen perusversio on yleensä ilmainen, mutta se saattaa sisältää mainoksia. Lisäominaisuudet ja mainokseton kokemus ovat usein saatavilla maksullisen premium-version kautta. Käyttäjät voivat valita heille parhaiten sopivan vaihtoehdon tarpeidensa mukaan.
03Voiko sovellusta käyttää ilman internet-yhteyttä?
Rahan hallinta - budjetti -sovellus on saatavilla offline-tilassa, joten voit seurata kulujasi ja hallita budjettiasi ilman internet-yhteyttä. Kuitenkin, synkronointi ja tietojen varmuuskopiointi pilvipalveluun edellyttävät internet-yhteyttä.
04Miten tietoturva on huomioitu sovelluksessa?
Tietoturva on ensisijainen huolenaihe, ja Rahan hallinta - budjetti -sovellus käyttää vahvoja salaustekniikoita suojatakseen henkilökohtaisia tietojasi. Lisäksi sovelluksessa on mahdollisuus lisätä suojaus PIN-koodilla tai biometrisellä tunnistautumisella, kuten sormenjäljellä.
05Voiko sovellusta käyttää useilla laitteilla samanaikaisesti?
Kyllä, Rahan hallinta - budjetti -sovellus tukee usean laitteen käyttöä. Voit synkronoida tietosi pilvipalveluun, mikä mahdollistaa pääsyn budjettiisi ja kulutustietoihisi kaikilla laitteillasi, kunhan olet kirjautunut sisään samalla käyttäjätilillä.
Rahan hallinta - budjetti muilla kielillä
